
Hướng Dẫn Ghi Nội Dung Chuyển Tiền Đóng BHXH Qua Kho Bạc Nhà Nước Chi Tiết Từ 01/10/2026
Từ ngày 01/10/2026, hệ thống Bảo hiểm xã hội (BHXH) Việt Nam và Kho bạc Nhà nước (KBNN) chính thức triển khai kết nối, trao đổi dữ liệu điện tử trên phạm vi toàn quốc. Sự thay đổi này đòi hỏi các đơn vị sử dụng lao động, cơ quan hành chính sự nghiệp và doanh nghiệp phải tuân thủ nghiêm ngặt cú pháp ghi nội dung chuyển tiền khi nộp BHXH, BHYT, BHTN.
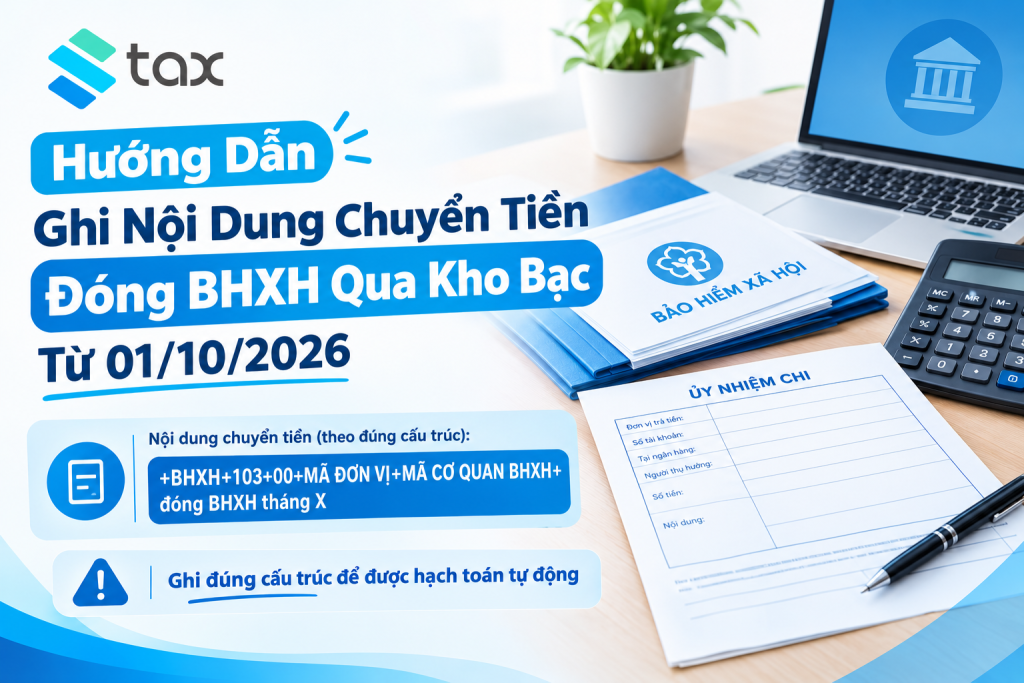
Để giúp doanh nghiệp và bộ phận kế toán thực hiện chính xác, tránh nguy cơ nộp tiền không được hạch toán tự động, STAX tổng hợp chi tiết hướng dẫn chuẩn pháp lý dưới đây.
1. Căn Cứ Pháp Lý Về Quy Định Nộp Tiền BHXH Qua Kho Bạc Nhà Nước
Ngày 04/8/2026, BHXH Việt Nam và Kho bạc Nhà nước đã chính thức ký kết Quy chế phối hợp số 2953/QCPH/BHXH-KBNN về việc mở, quản lý, sử dụng tài khoản thu chế độ và kết nối, trao đổi dữ liệu điện tử giữa hai hệ thống.
Nhằm triển khai thống nhất quy chế này, ngày 24/9/2026, BHXH Việt Nam đã ban hành Thông báo 3779/BHXH-TCKT. Theo đó, thời điểm áp dụng quy trình kết nối dữ liệu điện tử và chuẩn hóa cấu trúc nội dung chuyển tiền trên toàn quốc bắt đầu từ ngày 01/10/2026.
Đối tượng áp dụng: Các đơn vị sử dụng lao động bao gồm đơn vị hành chính sự nghiệp, các tổ chức Đảng, đoàn thể, tổ chức kinh tế – xã hội, các đơn vị hưởng lương từ ngân sách nhà nước khi đóng BHXH, BHYT, BHTN qua KBNN.
2. Cấu Trúc Cú Pháp Ghi Nội Dung Chuyển Tiền Đóng BHXH Chuẩn Quy Định
Khi lập chứng từ chuyển tiền gửi KBNN (như Giấy rút dự toán ngân sách nhà nước hoặc Ủy nhiệm chi), đơn vị phải ghi đúng cấu trúc quy định tại mục “Nội dung thanh toán chung”.
Cú pháp tổng quát:
+BHXH+103+00+[Mã đơn vị]+[Mã cơ quan BHXH]+dong BHXH thang X
Giải thích chi tiết các thành phần trong cú pháp:
+BHXH+103+00+: Ký hiệu loại hình thu mặc định theo quy định của cơ quan BHXH.[Mã đơn vị]: Mã số quản lý của đơn vị nộp tiền do cơ quan BHXH cấp.[Mã cơ quan BHXH]: Mã cơ quan BHXH trực tiếp quản lý thu và tiếp nhận tiền chế độ.dong BHXH thang X: Tháng đóng bảo hiểm xã hội, bảo hiểm y tế, bảo hiểm thất nghiệp tương ứng (ghi rõ tháng cần nộp).
3. Ví Dụ Minh Họa Cụ Thể
Giả sử Đơn vị ABC thực hiện nộp tiền đóng BHXH, BHYT, BHTN cho tháng 8 với các thông số sau:
- Mã đơn vị ABC:
1234567HC - Mã cơ quan BHXH quản lý:
00101
Khi lập chứng từ chuyển tiền gửi Kho bạc Nhà nước, kế toán đơn vị ABC sẽ ghi tại mục “Nội dung thanh toán chung” như sau:
+BHXH+103+00+1234567HC+00101+dong BHXH thang 8
4. Hậu Quả Và Rủi Ro Khi Ghi Sai Cấu Trúc Nội Dung Thanh Toán
Quy trình kết nối dữ liệu điện tử giữa BHXH và KBNN vận hành theo cơ chế tự động hóa. Do đó, độ chính xác của thông tin chuyển tiền đóng vai trò quyết định đến việc gạch nợ của đơn vị:
- Không được hạch toán tự động: Nếu nội dung thanh toán trên chứng từ không tuân thủ đúng cấu trúc, hệ thống phần mềm sẽ không thể nhận diện và hạch toán tự động số tiền đã nộp.
- Phát sinh thủ tục đối soát thủ công: Đơn vị nộp tiền phải trực tiếp phối hợp với cơ quan BHXH và Kho bạc để xác định, đối soát và xử lý sai sót.
- Ảnh hưởng đến quyền lợi người lao động: Việc xử lý chậm trễ có thể dẫn đến việc ghi nhận tiền đóng BHXH, BHYT, BHTN không kịp thời, làm gián đoạn việc gia hạn thẻ BHYT hoặc giải quyết các chế độ BHXH cho người lao động.
5. Bảng Tóm Tắt Các Điểm Kế Toán Cần Lưu Ý
| Tiêu chí | Quy định áp dụng |
|---|---|
| Văn bản hướng dẫn | Thông báo 3779/BHXH-TCKT & Quy chế phối hợp 2953/QCPH/BHXH-KBNN |
| Thời gian áp dụng | Từ ngày 01/10/2026 trên phạm vi toàn quốc |
| Chứng từ sử dụng | Giấy rút dự toán ngân sách nhà nước / Ủy nhiệm chi |
| Vị trí ghi cú pháp | Mục “Nội dung thanh toán chung” trên chứng từ |
| Cấu trúc chuẩn | +BHXH+103+00+[Mã đơn vị]+[Mã cơ quan BHXH]+dong BHXH thang X |
6. Mở Rộng: Một Số Quy Định Mới Khác Về Bảo Hiểm Và Thuế Kế Toán Cần Nắm
Bên cạnh việc chuẩn hóa chứng từ nộp tiền bảo hiểm qua KBNN, doanh nghiệp cần chú ý cập nhật các điểm mới quan trọng về pháp luật bảo hiểm và thuế:
- Tỷ lệ hưởng lương hưu tối đa 75% theo Luật BHXH 2024: Theo quy định tại Điều 66 Luật BHXH 2024, để đạt tỷ lệ hưởng lương hưu hằng tháng tối đa 75%, lao động nữ cần có đủ 30 năm đóng BHXH, còn lao động nam cần có đủ 35 năm đóng BHXH.
- Chi phí tiền lương giám đốc công ty TNHH 1 thành viên: Theo điểm h khoản 2 Điều 9 Luật Thuế thu nhập doanh nghiệp 2025, tiền lương, tiền công của chủ công ty TNHH một thành viên do cá nhân làm chủ thuộc nhóm chi phí không được trừ khi xác định thu nhập chịu thuế TNDN.
7. Giải Pháp Hỗ Trợ Kế Toán & Quản Lý Doanh Nghiệp Từ STAX
Các thay đổi liên tục trong quy định thuế và bảo hiểm xã hội đòi hỏi bộ phận tài chính – kế toán của doanh nghiệp phải luôn cập nhật chính xác từng thao tác vận hành. Chỉ một sai sót nhỏ trong cú pháp chuyển tiền cũng có thể tốn nhiều thời gian đối soát và giải trình.
STAX tự hào là đơn vị cung cấp giải pháp tư vấn tài chính, kế toán và compliance toàn diện cho doanh nghiệp:
- Hỗ trợ chuẩn hóa quy trình kế toán, lập chứng từ thu chi đúng quy định pháp luật.
- Cập nhật kịp thời các thông tư, nghị định và chính sách thuế – bảo hiểm mới nhất.
- Tối ưu hóa chi phí vận hành và giảm thiểu tối đa rủi ro pháp lý cho doanh nghiệp.
8. Lời Kết
Việc ghi đúng nội dung chuyển tiền đóng BHXH qua Kho bạc Nhà nước theo Thông báo 3779/BHXH-TCKT là nghĩa vụ bắt buộc từ 01/10/2026. Hãy đảm bảo kiểm tra kỹ Mã đơn vị và Mã cơ quan BHXH trước khi duyệt lệnh chuyển tiền để quá trình hạch toán diễn ra nhanh chóng, chính xác.
Liên hệ ngay với STAX để được hỗ trợ tư vấn các giải pháp kế toán và thuế chuyên nghiệp nhất!
Lời cảm ơn từ STAX
STAX chân thành cảm ơn Quý khách hàng, Quý đối tác và toàn thể đội ngũ nhân sự đã luôn tin tưởng và đồng hành trong suốt chặng đường vừa qua. Sự công nhận hôm nay sẽ là động lực để STAX tiếp tục hoàn thiện dịch vụ, nâng cao chất lượng chuyên môn và mang đến nhiều giá trị hơn cho cộng đồng doanh nghiệp Việt Nam.
 STAX – Tuân thủ để phát triển
Comply to Grow
CÔNG TY TNHH TƯ VẤN & GIẢI PHÁP THUẾ STAX
Địa chỉ: Số 2A, Đường số 7, KP Long Bửu, Phường Long Bình, TP. Hồ Chí MinhMob.: (+84) 0898 132 192
Mail: info@stax.com.vn
Website: www.stax.com.vn

