
Hướng Dẫn Chi Tiết Kê Khai Mẫu Số 20-ĐKT Theo Thông Tư 90/2026/TT-BTC Cho Doanh Nghiệp Và Cá Nhân
1. Tổng Quan Về Mẫu Số 20-ĐKT Và Đối Tượng Áp Dụng Theo Quy Định Mới
Mẫu số 20-ĐKT là Tờ khai đăng ký thuế ban hành kèm theo Thông tư 90/2026/TT-BTC (ngày 30/06/2026) của Bộ Tài chính. Đây là biểu mẫu chuẩn hóa áp dụng trực tiếp cho cá nhân có thu nhập từ tiền lương, tiền công khi thực hiện đăng ký thuế lần đầu hoặc thay đổi thông tin người phụ thuộc (NPT). Trong quản trị doanh nghiệp và hoạch định tài chính cá nhân, việc tuân thủ chuẩn xác các chỉ tiêu trên Mẫu 20-ĐKT mang ý nghĩa chiến lược vô cùng quan trọng. Đăng ký đúng và đủ không chỉ bảo đảm trọn vẹn quyền lợi giảm trừ gia cảnh thuế thu nhập cá nhân (TNCN) cho người lao động, mà còn giúp bộ phận Kế toán – Nhân sự của doanh nghiệp bảo vệ chi phí tiền lương hợp lệ khi tính thuế TNDN, loại bỏ nguy cơ bị loại chi phí hoặc xử phạt vi phạm hành chính về chậm đăng ký thuế.
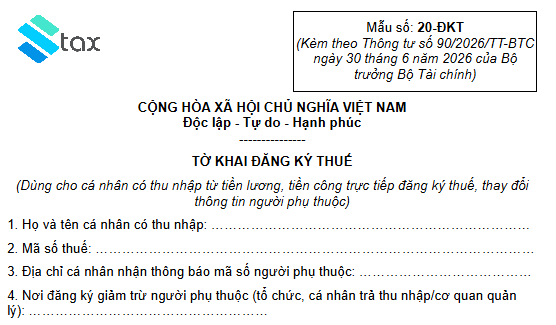
Về cấu trúc hành chính, Tờ khai Mẫu số 20-ĐKT bao gồm các thông tin định danh và quản lý thuế nền tảng:
- Họ và tên cá nhân có thu nhập
- Mã số thuế (MST)
- Địa chỉ cá nhân nhận thông báo mã số người phụ thuộc
- Nơi đăng ký giảm trừ người phụ thuộc (Tổ chức, cá nhân trả thu nhập hoặc cơ quan quản lý)
- Mã số thuế của tổ chức, cá nhân trả thu nhập (nếu có)
Căn cứ khoản 2 Điều 4 Thông tư 90/2026/TT-BTC, pháp luật quy định danh mục các nhóm đối tượng phải thực hiện đăng ký thuế trực tiếp với cơ quan thuế. Để giúp doanh nghiệp và cá nhân dễ hình dung, các nhóm đối tượng này bao gồm:
- Tổ chức kinh tế & Đơn vị sự nghiệp: Các doanh nghiệp/tổ chức hoạt động theo pháp luật chuyên ngành không đăng ký qua cơ quan đăng ký kinh doanh; đơn vị sự nghiệp, tổ chức kinh tế lực lượng vũ trang, tổ chức chính trị – xã hội; tổ chức của nước có chung đường biên giới giao thương tại chợ biên giới/cửa khẩu; văn phòng đại diện tổ chức nước ngoài; tổ hợp tác theo Nghị định 77/2019/NĐ-CP không thuộc diện đăng ký qua cơ quan đăng ký kinh doanh theo khoản 2 Điều 107 Luật Hợp tác xã 2023.
- Tổ chức không kinh doanh & Đối tượng hoàn thuế GTGT: Tổ chức không hoạt động sản xuất kinh doanh nhưng phát sinh nghĩa vụ với Ngân sách Nhà nước; tổ chức sử dụng tiền viện trợ không hoàn lại/nhân đạo; Chủ chương trình/dự án ODA; tổ chức hưởng ưu đãi miễn trừ ngoại giao.
- Thương mại điện tử & Nhà thầu nước ngoài: Nhà cung cấp nước ngoài phát sinh doanh thu tại Việt Nam qua thương mại điện tử theo khoản 1 Điều 40 Nghị định 252/2026/NĐ-CP (trừ trường hợp đã được khấu trừ, nộp thay); cá nhân không cư trú kinh doanh trên nền tảng thương mại điện tử không có chức năng đặt hàng/thanh toán trực tuyến (Điều 42 Nghị định 252/2026/NĐ-CP); nhà thầu và nhà thầu phụ nước ngoài hành nghề độc lập.
- Tổ chức, cá nhân khấu trừ và nộp thay: Doanh nghiệp khấu trừ nộp thay thuế nhà thầu; tổ chức áp dụng phương pháp khấu trừ nộp thay cho nhà cung cấp nước ngoài; chủ quản nền tảng số/thương mại điện tử khấu trừ nộp thay theo Điều 43 Nghị định 252/2026/NĐ-CP; bên hợp tác kinh doanh với cá nhân. (Lưu ý: Riêng tổ chức chi trả thu nhập khi khấu trừ, nộp thay thuế TNCN sử dụng MST đã cấp của tổ chức để khai, nộp).
- Lĩnh vực đặc thù & Cá nhân nộp thuế TNCN: Tổ chức/nhà thầu thuộc lĩnh vực dầu khí; hộ gia đình, cá nhân kinh doanh không thuộc diện đăng ký hộ kinh doanh; cá nhân có thu nhập chịu thuế TNCN (trừ cá nhân kinh doanh) và cá nhân là người phụ thuộc.
- Nhóm đối tượng khác: Cơ quan được ủy nhiệm thu; tổ chức nộp thuế TNDN bổ sung theo quy định thuế tối thiểu toàn cầu; tổ chức/cá nhân khác có nghĩa vụ với Ngân sách Nhà nước.
Khuyến Nghị Chiến Lược Từ Chuyên Gia STAX (“So What?” Layer)
Rủi ro vận hành doanh nghiệp: Việc nhận diện sai đối tượng hoặc sử dụng sai biểu mẫu đăng ký thuế sẽ dẫn đến nhiều hệ lụy pháp lý. Nếu doanh nghiệp khấu trừ thuế TNCN nhưng không đăng ký thuế/đăng ký NPT đúng thời hạn cho người lao động, cá nhân đó sẽ mất quyền tính giảm trừ gia cảnh retro (hồi truy) cho các tháng trước đó trong năm tài chính. Đối với doanh nghiệp, các khoản chi trả thu nhập không gắn liền với MST hợp lệ của người lao động hoặc kê khai sai đối tượng khấu trừ nguy cơ bị cơ quan thuế ấn định nghĩa vụ thuế hoặc loại khỏi chi phí được trừ khi quyết toán thuế TNDN.
Để giúp cá nhân và bộ phận Kế toán – Nhân sự thực hiện kê khai chính xác ngay từ lần đầu, phần tiếp theo sẽ hướng dẫn chi tiết từng chỉ tiêu tại Mục 6.1 của Tờ khai Mẫu số 20-ĐKT.
2. Hướng Dẫn Chi Tiết Kê Khai Mục 6.1: Đăng Ký Lần Lầu Cho Người Phụ Thuộc Chưa Có Mã Số Thuế
Mục 6.1 trên tờ khai đăng ký thuế mẫu 20-ĐKT được sử dụng khi cá nhân thực hiện đăng ký thuế và đăng ký người phụ thuộc mẫu 20-ĐKT lần đầu cho người phụ thuộc chưa được cấp MST. Căn cứ theo ghi chú ban hành kèm Thông tư 90/2026/TT-BTC, quy tắc điền từ cột (1) đến cột (17) được quy định chuẩn hóa như sau:
| Cột / Chỉ tiêu | Tên chỉ tiêu kê khai | Hướng dẫn thực hiện kê khai chi tiết |
| (1) | STT | Ghi số thứ tự tăng dần (1, 2, 3…). |
| (2) | Họ và tên NPT | Ghi rõ ràng, đầy đủ họ và tên người phụ thuộc bằng chữ in hoa hoặc chữ thường theo giấy khai sinh/giấy tờ pháp lý. |
| (3) | Ngày, tháng, năm sinh | Điền chính xác ngày/tháng/năm sinh của NPT (định dạng DD/MM/YYYY). |
| (4) | Quốc tịch | Ghi quốc tịch của NPT (VD: Việt Nam, Hàn Quốc…). |
| (5) | Số định danh cá nhân | Trường hợp NPT có quốc tịch Việt Nam: Bắt buộc kê khai Số định danh cá nhân (12 số trên CCCD/Thẻ căn cước). Cơ quan thuế sẽ tự động tích hợp dữ liệu từ Cơ sở dữ liệu (CSDL) quốc gia về dân cư vào chỉ tiêu (9) và (10). |
| (6) – (8) | Hộ chiếu (Số, Ngày cấp, Nơi cấp) | Để trống (Không kê khai) đối với NPT quốc tịch Việt Nam đã ghi Số định danh tại cột (5). Chỉ khai đầy đủ các cột (6), (7), (8) nếu NPT là người nước ngoài hoặc chưa có số định danh cá nhân. |
| (9) – (10) | Địa chỉ nơi thường trú & Nơi ở hiện tại | Tự động tích hợp từ CSDL quốc gia về dân cư đối với NPT đã điền chỉ tiêu (5). NNT để trống không cần kê khai thủ công. |
| (11) | Quan hệ với NNT | Ghi rõ mối quan hệ gia đình trực tiếp (con, vợ, chồng, cha đẻ, mẹ đẻ, cha vợ, mẹ vợ…). |
| (12) – (15) | Điều kiện tính giảm trừ NPT | NPT là con dưới 18 tuổi: KHÔNG CẦN KÊ KHAI thông tin từ cột (12) đến (15). Các đối tượng NPT còn lại (theo Điều 47 Nghị định 253/2026/NĐ-CP): Bắt buộc kê khai nếu thuộc diện: • Cột (12), (13): Tích dấu “x” nếu NPT mất năng lực hành vi dân sự hoặc là người khuyết tật; để trống nếu không thuộc đối tượng. • Cột (14): Điền tỷ lệ suy giảm khả năng lao động (%) theo biên bản giám định (nếu có).• Cột (15): Điền mức thu nhập bình quân tháng trong năm (đồng) nếu có. |
| (16) | Thời điểm bắt đầu tính giảm trừ | Bắt buộc điền tháng/năm (MM/YYYY) bắt đầu tính giảm trừ cho tất cả người phụ thuộc. |
| (17) | Thời điểm kết thúc tính giảm trừ | Điền tháng/năm (MM/YYYY) kết thúc tính giảm trừ (nếu có thời điểm xác định cụ thể); nếu chưa xác định thì để trống. |
Lưu Ý Vận Hành Dành Cho Bộ Phận Nhân Sự & Kế Toán (“So What?” Layer)
Tối ưu hóa dữ liệu & Cảnh báo rủi ro quyết toán:
- Tích hợp dân cư tự động: Việc bắt buộc khai Số định danh cá nhân (cột 5) giúp giản lược tối đa thao tác thủ công tại cột (9) và (10). Tuy nhiên, nếu thông tin Họ tên (cột 2) hoặc Ngày sinh (cột 3) lệch dù chỉ một ký tự so với CSDL quốc gia về dân cư, hệ thống của Cục Thuế sẽ báo lỗi “Không khớp nối dữ liệu dân cư”, khiến hồ sơ bị từ chối.
- Trọng tâm Cột (16) – Thời điểm bắt đầu tính giảm trừ: Đây là chỉ tiêu nhạy cảm nhất khi quyết toán thuế TNCN. Trường hợp kê khai lùi thời điểm bắt đầu tính giảm trừ về các tháng trước trong năm tài chính, cá nhân chỉ được tính giảm trừ nếu có đầy đủ hồ sơ chứng minh NPT đủ điều kiện từ tháng đó theo Điều 47 Nghị định 253/2026/NĐ-CP. Khai sai cột (16) dẫn đến nguy cơ bị truy thu thuế TNCN, phạt chậm nộp 0,03%/ngày hoặc bị từ chối hoàn thuế TNCN khi quyết toán cuối năm.
Nhằm hỗ trợ việc điều chỉnh dữ liệu khi có sự thay đổi về thông tin nhân thân hoặc điều kiện giảm trừ gia cảnh trong suốt quá trình làm việc, phần tiếp theo sẽ hướng dẫn kê khai Mục 6.2.
Xem thêm: [CHÍNH THỨC] Giảm 30% Thuế Thu Nhập Cho Cá Nhân Kinh Doanh & Doanh Nghiệp Kỳ Tinh Thuế 2026 – 2027
3. Hướng Dẫn Kê Khai Mục 6.2: Thay Đổi Thông Tin Đăng Ký Thuế Hoặc Thay Đổi Thông Tin Giảm Trừ Gia Cảnh
Mục 6.2 được thiết kế riêng cho trường hợp người phụ thuộc đã được cấp MST hoặc đã có số định danh cá nhân được cơ quan thuế thông báo sử dụng thay MST, nay phát sinh thay đổi thông tin nhân thân (đổi sang CCCD mới, thay đổi địa chỉ…) hoặc điều kiện giảm trừ gia cảnh (thay đổi mức thu nhập, kết thúc thời gian giảm trừ, chuyển nơi đăng ký giảm trừ).
Khác với Mục 6.1, Mục 6.2 bao gồm 18 cột chỉ tiêu. Để đảm bảo bộ phận Kế toán – HR thực hiện chính xác, cấu trúc kê khai Mục 6.2 được quy định như sau:
| Nhóm chỉ tiêu | Cột số | Hướng dẫn kê khai Mục 6.2 chuẩn xác |
| STT & Họ tên NPT | (1), (2) | • Cột (1): Số thứ tự.<br>• Cột (2): BẮT BUỘC KÊ KHAI họ và tên NPT để định danh đối tượng cần điều chỉnh. |
| Thông tin định danh cũ | (4) | BẮT BUỘC KÊ KHAI: Khai mã số thuế đã cấp cho NPT hoặc số định danh cá nhân đã được cơ quan thuế thông báo sử dụng thay cho MST vào chỉ tiêu (4). |
| Các chỉ tiêu điều chỉnh | (3), (5) đến (18) | NGUYÊN TẮC VÀNG: Chỉ chỉ tiêu nào có thông tin thay đổi mới kê khai giá trị mới; chỉ tiêu nào giữ nguyên/không thay đổi thì ĐỂ TRỐNG KHÔNG KHAI. |
| Xác thực hồ sơ | Phần chữ ký | Cá nhân nộp thuế cam đoan số liệu khai báo là đúng, chịu trách nhiệm trước pháp luật, ký, ghi rõ họ tên hoặc xác thực điện tử qua tài khoản thuế điện tử/VNeID. |
Tình Huống Thực Tế & Lợi Ích Quản Trị (“So What?” Layer)
Kịch bản thực tế: Giả sử người phụ thuộc A (con của người lao động) vừa đủ 18 tuổi và được cấp CCCD 12 số mới, đồng thời bắt đầu đi làm có thu nhập vượt mức quy định tại Điều 47 Nghị định 253/2026/NĐ-CP, dẫn đến chấm dứt điều kiện giảm trừ từ tháng 08/2026.
- Cách kê khai tại Mục 6.2: Doanh nghiệp chỉ cần khai Cột (2) – Họ tên NPT, Cột (4) – MST/Số định danh đã cấp, Cột (6) – Số định danh cá nhân mới (nếu thay đổi) và Cột (18) – Thời điểm kết thúc tính giảm trừ (ghi
08/2026). Tất cả các cột còn lại giữ nguyên thì để trống. - Giá trị quản trị: Quy tắc “chỉ khai thông tin thay đổi” ngăn chặn rủi ro ghi đè dữ liệu lịch sử (override) trên hệ thống dữ liệu tập trung của Tổng cục Thuế, loại bỏ tình trạng sai lệch MST người phụ thuộc và giúp doanh nghiệp thực hiện thủ tục điều chỉnh nhanh chóng chỉ trong vài thao tác.
Sau khi hoàn tất kê khai Mục 6.1 hoặc Mục 6.2, người nộp thuế cần nắm rõ quy trình và thời hạn xử lý hồ sơ của cơ quan thuế được quy định tại Mục 4 dưới đây.
4. Quy Định Về Thời Hạn Giải Quyết Hồ Sơ Và Phương Thức Trả Kết Quả
Tính minh bạch và tốc độ xử lý hồ sơ đăng ký thuế trực tiếp theo Thông tư 90/2026/TT-BTC giúp doanh nghiệp và cá nhân hoàn toàn chủ động trong công tác kê khai. Căn cứ theo khoản 3 Điều 8 Thông tư 90/2026/TT-BTC, quy định về cấp Giấy chứng nhận đăng ký thuế và Thông báo MST như sau:
- Thời hạn giải quyết pháp lý: Cơ quan thuế thực hiện xử lý hồ sơ đăng ký thuế lần đầu / thay đổi thông tin và trả kết quả cho người nộp thuế trong thời hạn 03 (ba) ngày làm việc kể từ ngày nhận đủ hồ sơ hợp lệ.
- Phương thức trả kết quả bản điện tử: Kết quả giải quyết thủ tục hành chính (Giấy chứng nhận đăng ký thuế hoặc Thông báo mã số thuế bản điện tử) được trả qua các kênh số hóa:
- Cổng Dịch vụ công quốc gia.
- Ứng dụng định danh quốc gia (VNeID).
- Hệ thống thông tin quản lý thuế.
- Địa chỉ thư điện tử (email) của người đại diện theo pháp luật hoặc email của người nộp thuế đã đăng ký.
- Giá trị pháp lý: Văn bản điện tử được ký số bởi người có thẩm quyền hoặc ký số của cơ quan thuế theo quy định của pháp luật có giá trị pháp lý tương đương văn bản giấy.
Lịch Trình Vận Hành Doanh Nghiệp (“So What?” Layer)
Khuyến nghị thời gian nộp hồ sơ cho Kế toán & HR: Mặc dù thời hạn quy định của cơ quan thuế là 03 ngày làm việc, các phòng Nhân sự và Kế toán doanh nghiệp được khuyến nghị nên nộp Mẫu 20-ĐKT trước ít nhất 5 – 7 ngày làm việc so với ngày chốt bảng lương tháng hoặc hạn chót nộp hồ sơ quyết toán thuế TNCN. Khoảng thời gian dự phòng này là cực kỳ cần thiết để xử lý các phát sinh ngoài dự kiến, chẳng hạn như dữ liệu định danh dân cư không khớp nối tự động hoặc trường hợp NPT bị trùng đăng ký giảm trừ tại một tổ chức chi trả thu nhập khác.
5. Giải Pháp Tư Vấn Thuế Chuyên Nghiệp Từ STAX Và Lời Kết
Sự chuyển đổi mạnh mẽ trong hệ thống quản lý thuế với sự ra đời của Thông tư 90/2026/TT-BTC, Nghị định 253/2026/NĐ-CP và Nghị định 252/2026/NĐ-CP đòi hỏi bộ phận Kế toán – HR của các doanh nghiệp phải cập nhật liên tục để đảm bảo tính tuân thủ tuyệt đối. Việc kê khai sai lệch Mẫu 20-ĐKT không chỉ khiến cá nhân bị ảnh hưởng quyền lợi thuế, mà còn khiến doanh nghiệp đối mặt với nguy cơ xuất toán chi phí lương và chịu phạt vi phạm hành chính.
Là đơn vị uy tín hàng đầu trong lĩnh vực tư vấn thuế và chiến lược pháp lý doanh nghiệp, STAX cung cấp giải pháp toàn diện giúp doanh nghiệp số hóa và tối ưu hóa quy trình tuân thủ thuế TNCN:
- Rà soát & Đánh giá điều kiện NPT: Áp dụng Bộ kiểm tra (Checklist) chuyên sâu để xác minh điều kiện giảm trừ gia cảnh theo Điều 47 Nghị định 253/2026/NĐ-CP, ngăn ngừa triệt để rủi ro bị truy thu khi quyết toán.
- Số hóa kê khai Mẫu 20-ĐKT: Hỗ trợ chuẩn hóa dữ liệu đầu vào, tích hợp chuẩn xác số định danh cá nhân với CSDL quốc gia về dân cư, đảm bảo tỷ lệ hồ sơ hợp lệ đạt 100%.
- Đại diện làm việc với Cơ quan Thuế: Thay mặt doanh nghiệp xử lý các hồ sơ phức tạp, NPT là người nước ngoài, hoặc giải trình các trường hợp chậm đăng ký, trùng MST người phụ thuộc.
- Tối ưu hóa chi phí thuế TNCN & TNDN: Tư vấn cấu trúc thu nhập hợp lý, bảo vệ tối đa chi phí tiền lương được trừ của doanh nghiệp.
Đừng để những sai sót sơ cấp trên Mẫu 20-ĐKT làm ảnh hưởng đến tiến độ quyết toán thuế và uy tín của doanh nghiệp. Liên hệ ngay với các Chuyên gia Tư vấn Thuế Senior tại STAX để được hỗ trợ rà soát hồ sơ miễn phí và nhận giải pháp kê khai thuế an toàn, tối ưu nhất.
Lời cảm ơn từ STAX
STAX chân thành cảm ơn Quý khách hàng, Quý đối tác và toàn thể đội ngũ nhân sự đã luôn tin tưởng và đồng hành trong suốt chặng đường vừa qua. Sự công nhận hôm nay sẽ là động lực để STAX tiếp tục hoàn thiện dịch vụ, nâng cao chất lượng chuyên môn và mang đến nhiều giá trị hơn cho cộng đồng doanh nghiệp Việt Nam.
 STAX – Tuân thủ để phát triển
Comply to Grow
CÔNG TY TNHH TƯ VẤN & GIẢI PHÁP THUẾ STAX
Địa chỉ: Số 2A, Đường số 7, KP Long Bửu, Phường Long Bình, TP. Hồ Chí MinhMob.: (+84) 0898 132 192
Mail: info@stax.com.vn
Website: www.stax.com.vn

