
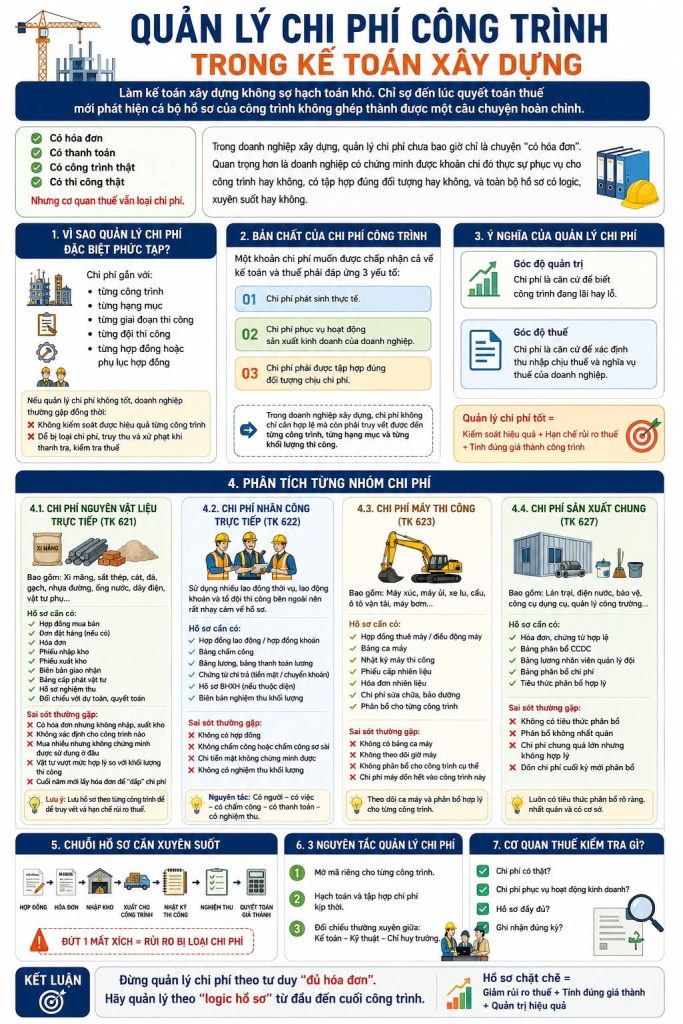
Làm kế toán xây dựng không sợ hạch toán khó. Chỉ sợ đến lúc quyết toán thuế mới phát hiện cả bộ hồ sơ của công trình không ghép thành được một câu chuyện hoàn chỉnh.
- Có hóa đơn.
- Có thanh toán.
- Có công trình thật.
- Có thi công thật.
- Nhưng cơ quan thuế vẫn loại chi phí.
Nghe có vẻ vô lý, nhưng thực tế STAX đã gặp không ít trường hợp doanh nghiệp rơi vào tình cảnh như vậy. Bởi trong doanh nghiệp xây dựng, quản lý chi phí chưa bao giờ chỉ là chuyện “có hóa đơn”. Quan trọng hơn là doanh nghiệp có chứng minh được khoản chi đó thực sự phục vụ cho công trình hay không, có tập hợp đúng đối tượng hay không, và toàn bộ hồ sơ có logic, xuyên suốt hay không.
1. Vì Sao Quản Lý Chi Phí Trong Doanh Nghiệp Xây Dựng Đặc Biệt Phức Tạp?
Nếu ở doanh nghiệp thương mại, chi phí thường được quản lý theo tháng hoặc theo quý, thì ở lĩnh vực xây dựng, chi phí lại gắn liền với:
- Từng công trình.
- Từng hạng mục.
- Từng giai đoạn thi công.
- Từng đội thi công.
- Từng hợp đồng hoặc phụ lục hợp đồng.
Điều đó khiến kế toán xây dựng không chỉ ghi nhận chi phí phát sinh mà còn phải truy vết chi phí đó thuộc công trình nào, phục vụ khối lượng nào, đã đủ điều kiện tính giá thành chưa và có đáp ứng điều kiện được trừ khi xác định thuế TNDN hay không.
Nếu quản lý chi phí không tốt, doanh nghiệp sẽ phải đối mặt với “cú đúp” rủi ro:
- Góc độ quản trị: Không kiểm soát được hiệu quả từng công trình (đang lãi hay lỗ).
- Góc độ thuế: Dễ bị loại chi phí, truy thu và xử phạt nặng khi có thanh tra, kiểm tra.
2. Bản Chất Của Chi Phí Công Trình: Không Chỉ Phát Sinh Mà Phải Tập Hợp Đúng
Nhiều doanh nghiệp vẫn giữ tư duy: “Chỉ cần có hóa đơn và thanh toán là đủ ghi nhận chi phí”. Thực tế, một khoản chi phí muốn được chấp nhận cả về kế toán và thuế phải đáp ứng đồng thời ba yếu tố:
- Chi phí phát sinh thực tế.
- Chi phí phục vụ hoạt động sản xuất kinh doanh của doanh nghiệp.
- Chi phí phải được tập hợp đúng đối tượng chịu chi phí.
Nói cách khác, công việc của kế toán xây dựng không chỉ là hạch toán, mà là chứng minh toàn bộ quá trình hình thành chi phí đến từng ngóc ngách của công trường.
3. Phân Tích 4 Nhóm Chi Phí Trọng Yếu Trong Kế Toán Xây Dựng
3.1. Chi Phí Nguyên Vật Liệu Trực Tiếp (TK 621)
Đây thường là khoản chi phí chiếm tỷ trọng lớn nhất (xi măng, sắt thép, cát, đá, gạch, vật tư phụ…). Điều cơ quan thuế quan tâm không chỉ là hóa đơn, mà là toàn bộ chuỗi hồ sơ của vật tư.
Bộ hồ sơ tiêu chuẩn cần có:
- Hợp đồng mua bán / Đơn đặt hàng.
- Hóa đơn.
- Phiếu nhập kho & Phiếu xuất kho.
- Biên bản giao nhận & Bảng cấp phát vật tư.
- Hồ sơ nghiệm thu.
- Bảng đối chiếu với dự toán và quyết toán công trình.
Sai sót thường gặp:
- Cuối năm mới đi “gom” hóa đơn để đắp chi phí. (Lưu ý: Cơ quan thuế sẽ hỏi ngay: Vật tư xuất kho ngày nào? Phục vụ phần việc nào? Có khớp với khối lượng nghiệm thu không?)
- Có hóa đơn nhưng không làm thủ tục nhập, xuất kho.
- Mua nhiều nhưng không chứng minh được đã sử dụng ở đâu, dẫn đến khối lượng vượt mức hợp lý.
3.2. Chi Phí Nhân Công Trực Tiếp (TK 622)
Ngành xây dựng sử dụng nhiều lao động thời vụ, lao động khoán, nên đây là khoản mục rất nhạy cảm và dễ bị loại nhất khi quyết toán.
Hồ sơ tối thiểu cần chuẩn bị:
- Hợp đồng lao động hoặc hợp đồng giao khoán (không được làm sơ sài).
- Hồ sơ nhân thân.
- Bảng chấm công.
- Bảng thanh toán lương hoặc tiền công.
- Chứng từ chi trả: Bắt buộc phải rõ ràng. Xin lưu ý, đối với các quy định về quản lý thuế, các khoản thanh toán cần có minh chứng hợp lệ, ưu tiên thanh toán qua chuyển khoản ngân hàng để đảm bảo tính minh bạch, hạn chế tối đa việc chi tiền mặt mà không có chứng từ xác nhận từ từng người lao động.
- Biên bản nghiệm thu khối lượng khoán.
- Hồ sơ BHXH, thuế TNCN (nếu có).
Sai sót thường gặp: Có chấm công nhưng không có chứng từ chi tiền hợp lệ, hoặc giao cục tiền cho đội trưởng nhưng không chứng minh được dòng tiền đến tay từng người lao động.
3.3. Chi Phí Sử Dụng Máy Thi Công (TK 623)
Bao gồm: Khấu hao máy, nhiên liệu, chi phí sửa chữa, thuê máy, nhân công vận hành. Rủi ro lớn nhất nằm ở việc một máy phục vụ nhiều công trình nhưng thiếu căn cứ phân bổ.
Sai sót thường gặp:
- Thuê máy nhưng không có hợp đồng pháp lý.
- Chi phí nhiên liệu cực lớn nhưng không chứng minh được máy hoạt động tương ứng (thiếu nhật ký ca máy).
- Phân bổ chi phí theo “cảm tính”.
3.4. Chi Phí Sản Xuất Chung (TK 627)
Bao gồm: Lán trại, điện nước, bảo vệ, công cụ dụng cụ… Phần lớn chi phí này không gắn trực tiếp với một khối lượng xây lắp cụ thể nên bắt buộc phải phân bổ dựa trên tiêu thức hợp lý.
Tiêu thức phân bổ chuẩn: Cần phù hợp với đặc điểm hoạt động, áp dụng thống nhất từ đầu đến cuối kỳ, có dữ liệu đối chiếu rõ ràng và không được thay đổi tùy tiện chỉ để “làm đẹp” báo cáo.
4. Xây Dựng “Logic Hồ Sơ”: Yếu Tố Sống Còn Khi Quyết Toán
Qua thực tiễn kiểm tra hồ sơ, cơ quan thuế không nhìn vào từng tờ hóa đơn rời rạc. Họ nhìn vào toàn bộ câu chuyện của khoản chi phí.
Ví dụ với một khoản mua thép, tính logic phải chạy xuyên suốt:
Hợp đồng mua bán ➔ Hóa đơn ➔ Phiếu nhập kho ➔ Phiếu xuất cho công trình ➔ Nhật ký thi công ➔ Biên bản nghiệm thu ➔ Quyết toán khối lượng.
Chỉ cần một mắt xích bị đứt (ví dụ: ngày xuất kho sau ngày nghiệm thu), toàn bộ khoản chi phí đó sẽ lập tức bị đặt dấu hỏi.
Xem thêm: Kế Toán – Báo Cáo Thuế Trọn Gói
5. Ba Nguyên Tắc Quản Lý Chi Phí Công Trình Hiệu Quả
Để không còn nỗi lo khi đối mặt với cơ quan thuế, doanh nghiệp và kế toán cần tuân thủ 3 nguyên tắc:
- Mở mã theo dõi riêng: Chi tiết đến từng công trình và từng hạng mục.
- Tập hợp kịp thời: Làm cuốn chiếu theo từng kỳ kế toán hoặc từng giai đoạn thi công. Tuyệt đối không để cuối năm mới chạy đi xin giấy tờ, hợp thức hóa chứng từ.
- Đối chiếu liên tục: Kế toán, bộ phận kỹ thuật và chỉ huy trưởng công trình phải thường xuyên trao đổi thông tin để khớp số liệu thực tế tại hiện trường với chứng từ trên sổ sách.
Lời Kết
Làm kế toán xây dựng là gánh trên vai một áp lực khổng lồ. Bạn không chỉ ngồi tính giá thành, mà còn là chiếc cầu nối giữa công trường đầy nắng gió với những bộ luật thuế chặt chẽ. Nhiều rủi ro xảy ra không phải do doanh nghiệp cố tình gian lận, mà do chưa xây dựng được quy trình quản lý hồ sơ chuẩn mực ngay từ đầu.
Đừng quản lý chi phí theo tư duy “đủ hóa đơn”. Hãy quản lý theo “logic hồ sơ” từ ngày đầu khởi công cho đến khi bàn giao công trình.
Bạn đang gặp khó khăn trong việc thiết lập quy trình hồ sơ kế toán xây dựng, hoặc cần rà soát lại sổ sách trước kỳ quyết toán thuế? Liên hệ ngay với các chuyên gia tại STAX để được tư vấn các giải pháp kế toán, thuế an toàn, minh bạch và tối ưu chi phí nhất cho doanh nghiệp của bạn!
Lời cảm ơn từ STAX
STAX chân thành cảm ơn Quý khách hàng, Quý đối tác và toàn thể đội ngũ nhân sự đã luôn tin tưởng và đồng hành trong suốt chặng đường vừa qua. Sự công nhận hôm nay sẽ là động lực để STAX tiếp tục hoàn thiện dịch vụ, nâng cao chất lượng chuyên môn và mang đến nhiều giá trị hơn cho cộng đồng doanh nghiệp Việt Nam.
 STAX – Tuân thủ để phát triển
Comply to Grow
CÔNG TY TNHH TƯ VẤN & GIẢI PHÁP THUẾ STAX
Địa chỉ: Số 2A, Đường số 7, KP Long Bửu, Phường Long Bình, TP. Hồ Chí MinhMob.: (+84) 0898 132 192
Mail: info@stax.com.vn
Website: www.stax.com.vn

