
Trong quá trình quản lý tài chính – kế toán, không ít doanh nghiệp cho rằng: “Nếu trong tháng hoặc quý không phát sinh khấu trừ thuế thu nhập cá nhân (TNCN) của người lao động thì không cần phải nộp tờ khai thuế.” Tuy nhiên, đây là hiểu lầm phổ biến có thể dẫn đến rủi ro bị xử phạt hành chính do chậm nộp hoặc bỏ sót hồ sơ khai thuế theo quy định hiện hành.
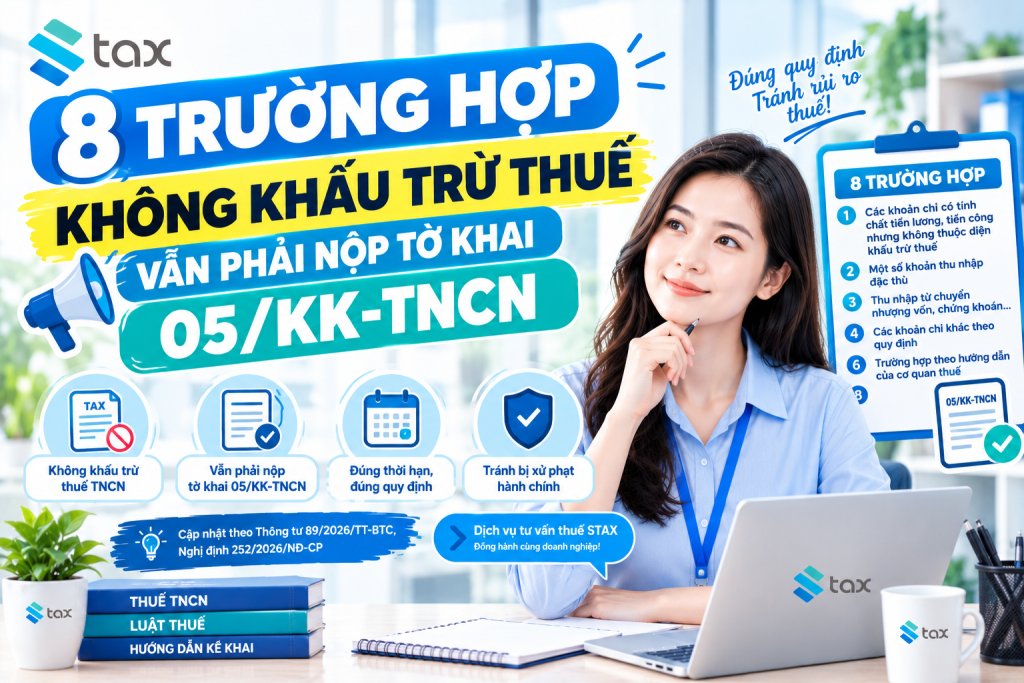
Căn cứ theo Nghị định 252/2026/NĐ-CP, pháp luật đã quy định rõ các trường hợp miễn nộp tờ khai, đồng thời chỉ ra 8 trường hợp đặc biệt không khấu trừ thuế vẫn bắt buộc phải nộp tờ khai 05/KK-TNCN. Hãy cùng STAX cập nhật chi tiết qua bài viết dưới đây để đảm bảo doanh nghiệp của bạn luôn tuân thủ đúng quy định pháp luật!
1. Quy Định Chung Về Việc Nộp Hồ Sơ Khai Thuế TNCN
Theo quy định tại khoản 6 Điều 11 Nghị định 252/2026/NĐ-CP, nguyên tắc chung đối với nghĩa vụ khai thuế TNCN của tổ chức, cá nhân trả thu nhập như sau:
- Khai thuế theo tháng/quý: Tổ chức, cá nhân trả thu nhập thuộc diện khai thuế TNCN theo tháng hoặc quý mà trong tháng/quý đó không phát sinh việc khấu trừ thuế TNCN đối với người nhận thu nhập thì không phải nộp hồ sơ khai thuế.
- Khai quyết toán thuế năm: Trường hợp tổ chức, cá nhân không phát sinh trả thu nhập từ tiền lương, tiền công trong năm thì không phải nộp hồ sơ khai quyết toán thuế TNCN đối với nguồn thu nhập này.
Như vậy, trong các kỳ tính thuế thông thường, nếu doanh nghiệp chi trả thu nhập nhưng chưa đến mức phải khấu trừ thuế TNCN (hoặc người lao động đã làm cam kết), doanh nghiệp sẽ được miễn nộp tờ khai thuế tháng/quý đó.
2. Danh Sách 8 Trường Hợp Không Khấu Trừ Thuế Vẫn Phải Nộp Tờ Khai 05/KK-TNCN
Dù nguyên tắc chung cho phép miễn nộp tờ khai khi không phát sinh khấu trừ thuế, Nghị định 252/2026/NĐ-CP vẫn quy định ngoại lệ bắt buộc.
Cụ thể, tổ chức và cá nhân trả thu nhập vẫn phải nộp hồ sơ khai thuế TNCN (mẫu 05/KK-TNCN) của tháng hoặc quý tương ứng dù không phát sinh khấu trừ thuế nếu rơi vào 1 trong 8 trường hợp sau đây:
- Tháng hoặc quý cuối cùng trong năm dương lịch/năm tài chính: Đây là kỳ khai thuế chốt lại hoạt động của năm trước khi tiến hành quyết toán thuế.
- Tháng hoặc quý phát sinh việc chia doanh nghiệp: Doanh nghiệp tiến hành chia tách tổ chức cần chốt nghĩa vụ thuế tại thời điểm chia.
- Tháng hoặc quý phát sinh việc tách doanh nghiệp: Trường hợp tách đơn vị kinh doanh cũng thuộc diện phải kê khai chốt kỳ.
- Tháng hoặc quý phát sinh việc hợp nhất doanh nghiệp: Khi hợp nhất các doanh nghiệp thành một entity mới.
- Tháng hoặc quý phát sinh việc sáp nhập doanh nghiệp: Doanh nghiệp bị sáp nhập hoặc nhận sáp nhập thực hiện kê khai theo quy định.
- Tháng hoặc quý phát sinh việc giải thể doanh nghiệp: Doanh nghiệp làm thủ tục chấm dứt tư cách pháp nhân và giải thể.
- Tháng hoặc quý phát sinh việc phá sản doanh nghiệp: Doanh nghiệp thực hiện thủ tục phá sản theo quyết định của Tòa án.
- Tháng hoặc quý phát sinh việc chấm dứt hoạt động: Áp dụng khi chấm dứt hoạt động chi nhánh, địa điểm kinh doanh hoặc chấm dứt toàn bộ hoạt động.
Cảnh báo từ STAX: Việc bỏ sót tờ khai 05/KK-TNCN trong 8 trường hợp trên có thể khiến doanh nghiệp bị cơ quan thuế ghi nhận lỗi chậm nộp hồ sơ khai thuế, ảnh hưởng đến tiến độ giải thể, sáp nhập hoặc quyết toán thuế cuối năm.
3. Một Số Trường Hợp Miễn Thuế TNCN Nhưng Vẫn Bắt Buộc Khai Thuế
Bên cạnh nghĩa vụ của doanh nghiệp, pháp luật cũng quy định rõ về hồ sơ khai thuế đối với thu nhập miễn thuế. Theo khoản 2 Điều 11 Nghị định 252/2026/NĐ-CP, tổ chức, cá nhân không phải nộp hồ sơ khai thuế đối với các khoản thu nhập được miễn thuế quy định tại Điều 4 và Điều 5 Luật Thuế TNCN.
Tuy nhiên, cá nhân và tổ chức vẫn phải nộp hồ sơ khai thuế đối với một số khoản thu nhập miễn thuế đặc thù sau:
- Chuyển nhượng, thừa kế, quà tặng bất động sản giữa những người có quan hệ thân thiết (vợ – chồng; cha mẹ – con; ông bà – cháu; anh chị em ruột…).
- Chuyển nhượng nhà ở, đất ở duy nhất tại Việt Nam của cá nhân.
- Thu nhập từ tiền lương, tiền công thực hiện nhiệm vụ khoa học, công nghệ và đổi mới sáng tạo.
- Thu nhập của nhà đầu tư, chuyên gia từ dự án khởi nghiệp sáng tạo, sáng lập viên doanh nghiệp khởi nghiệp sáng tạo, nhà đầu tư góp vốn vào quỹ đầu tư mạo hiểm.
- Thu nhập được miễn thuế 05 năm của nhân lực công nghiệp công nghệ số chất lượng cao (hoạt động trong khu công nghệ số tập trung, sản xuất chip bán dẫn, AI…).
- Thu nhập được miễn thuế 05 năm của nhân lực công nghệ cao thực hiện nghiên cứu & phát triển (R&D) công nghệ cao, công nghệ chiến lược.
- Thu nhập từ chuyển nhượng chứng chỉ quỹ mở được nắm giữ từ 02 năm trở lên kể từ ngày mua.
4. Thời Hạn Nộp Tờ Khai Thuế TNCN Quý 3/2026 Doanh Nghiệp Cần Nhớ
Để tránh phát sinh tiền chậm nộp, các doanh nghiệp kê khai thuế theo quý cần chú ý thời hạn nộp hồ sơ Quý 3/2026:
- Kỳ tính thuế Quý 3/2026: Xác định từ ngày 01/07/2026 đến hết ngày 30/09/2026.
- Thời hạn nộp hồ sơ & tiền thuế: Theo quy định, thời hạn chậm nhất là ngày cuối cùng của tháng đầu quý tiếp theo, tức ngày 31/10/2026.
- Lưu ý gia hạn theo ngày nghỉ: Do ngày 31/10/2026 rơi vào Thứ Bảy, thời hạn nộp tờ khai và tiền thuế TNCN Quý 3/2026 được chuyển sang ngày làm việc tiếp theo là Thứ Hai, ngày 02/11/2026.
- Nộp thuế điện tử: Hồ sơ điện tử có thể gửi 24/7, bao gồm cả ngày nghỉ và ngày lễ.
- Lưu ý quan trọng: Doanh nghiệp không được gia hạn nộp tiền thuế TNCN Quý 3 theo Nghị định 245/2026/NĐ-CP.
5. Dịch Vụ Kế Toán – Thuế Trọn Gói STAX: An Tâm Tuân Thủ Pháp Luật
Nhằm giúp doanh nghiệp tối ưu chi phí, rà soát chính xác các trường hợp phải kê khai và loại bỏ 100% rủi ro phạt chậm nộp, STAX cung cấp giải pháp kế toán – thuế chuyên nghiệp:
- Rà soát & kê khai chuẩn xác: Kiểm tra số liệu thu nhập, khấu trừ thuế và chuẩn bị tờ khai 05/KK-TNCN đúng hạn.
- Tư vấn chính sách mới nhất: Cập nhật liên tục các Nghị định, Thông tư về thuế TNCN, TNDN và GTGT.
- Đại diện làm việc với cơ quan thuế: Hỗ trợ doanh nghiệp trong các kỳ quyết toán, giải thể, chia tách hay sáp nhập.
6. Lời Kết
Nắm vững quy định về 8 trường hợp không khấu trừ thuế vẫn phải nộp tờ khai 05/KK-TNCN giúp doanh nghiệp chủ động trong công tác quản lý tài chính và tránh được các khoản phạt hành chính không đáng có.
Nếu bạn cần tư vấn sâu hơn hoặc muốn sử dụng Dịch vụ Kế toán – Thuế trọn gói từ STAX, hãy liên hệ ngay với chúng tôi để được hỗ trợ tận tình!
Lời cảm ơn từ STAX
STAX chân thành cảm ơn Quý khách hàng, Quý đối tác và toàn thể đội ngũ nhân sự đã luôn tin tưởng và đồng hành trong suốt chặng đường vừa qua. Sự công nhận hôm nay sẽ là động lực để STAX tiếp tục hoàn thiện dịch vụ, nâng cao chất lượng chuyên môn và mang đến nhiều giá trị hơn cho cộng đồng doanh nghiệp Việt Nam.
 STAX – Tuân thủ để phát triển
Comply to Grow
CÔNG TY TNHH TƯ VẤN & GIẢI PHÁP THUẾ STAX
Địa chỉ: Số 2A, Đường số 7, KP Long Bửu, Phường Long Bình, TP. Hồ Chí MinhMob.: (+84) 0898 132 192
Mail: info@stax.com.vn
Website: www.stax.com.vn

